Domain tlky.de kaufen?
Wir ziehen mit dem Projekt
tlky.de um.
Sind Sie am Kauf der Domain
tlky.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tlky.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
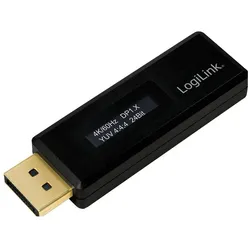
LogiLink DisplayPort Tester fr EDID Information, schwarz, Zubehör NetzwerkDer DisplayPort Tester von LogiLink ermöglicht ein schnelles und einfaches Auslesen der im Monitor gespeicherten EDID-Daten. Angezeigt werden Auflösung, HDCP-Version, Farbraum und das Ergebnis des Link-Trainings.27,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LogiLink DisplayPort Tester fr EDID Information, schwarz, Zubehör NetzwerkDer DisplayPort Tester von LogiLink ermöglicht ein schnelles und einfaches Auslesen der im Monitor gespeicherten EDID-Daten. Angezeigt werden Auflösung, HDCP-Version, Farbraum und das Ergebnis des Link-Trainings.27,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peha Dialog - Adapter DIALOG - NOVA, reinweißZentralplatte zur Aufnahme von NOVA-Zentralplatten/-Geräten (z. B. D 20.490.xxx LED/2), 55 x 55 mmFarbe: weißRAL-Nummer (ähnlich): 9010Mit Klappdeckel: neinMit Textfeld: neinAbschließbar: neinAbmessungen: sonstige2,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.